Hva er boligselgerforsikring?
Mange selgere tegner boligselgerforsikring ved salg. Forsikringen overtar selgers økonomiske ansvar for mangler etter avhendingslova. Oppdager du feil, fremmer du kravet direkte mot selgers forsikringsselskap, som trer inn i selgers sted.
Da er det greit å vite hva du har foran deg. En profesjonell motpart med egne advokater som bare jobber med boligsaker. Hver utbetaling er et tap for selskapet, og vurderingen før utbetaling er streng. Mange kjøpere tror interessene deres er ivaretatt fordi boligen er «forsikret», og blir overrasket over avslagsbrevet.
Hvorfor får så mange avslag?
Vår erfaring er at boligselgerforsikringene avviser svært mange krav, nesten rutinemessig. Begrunnelsene går igjen.
- Kravet er ikke dokumentert. Når dokumentasjonen så sendes inn, finner selskapet ofte en ny avslagsgrunn.
- Det er reklamert for sent. Noen ganger er det dessverre riktig. Se reklamasjon ved boligkjøp.
- Forholdet var opplyst om i salgsdokumentene. Da er det ikke en mangel i lovens forstand, men spørsmålet er hvor tydelig opplysningen var.
- Mangelen er ikke stor nok, eller feilen kan utbedres billig.
- Du burde undersøkt boligen nærmere før kjøpet.
Noen avslag er riktige. Men mange boligsaker ender i retten, og kjøper vinner ofte der. Det sier noe om hvor ofte selskapene tar feil. En vanlig strategi er dessuten å bruke lang tid på saken for å trette ut kjøperen. Ikke godta et avslag uten en ordentlig vurdering. Det er du som sitter igjen med regningen.
Standardbegrunnelsen «du burde undersøkt mer»
Selskapene viser ofte til avhendingslova § 3-10. Kjente du til mangelen før kjøpet, eller unnlot du uten rimelig grunn å følge en konkret oppfordring fra selger om å undersøke, kan kravet være avskåret. Problemet er når dette brukes som et generelt argument.
Undersøkelsesplikten før kjøp handler om vanlig, aktsom besiktigelse på visning. Se, lukt, spør, test enkle funksjoner. Den er ikke en plikt til å ta med fagkyndig eller åpne konstruksjoner. Og etter lovendringen i 2022, der «som den er»-forbehold ble uten virkning i forbrukerkjøp, kan ikke selger eller forsikringsselskapet gjemme seg bak vage formuleringer for å skyve risikoen for skjulte feil tilbake på deg.
Høyesterett presiserte dette i HR-2025-1749-A. Generelle risikoopplysninger, som at det har vært mus, eller at arbeid er gjort av ufaglært, er ikke det samme som kunnskap om selve mangelen, og utløser ikke en plikt til særskilte undersøkelser. En invitasjon til visning er en oppfordring til vanlig besiktigelse, ikke til spesialundersøkelser. Uten en spesifikk og begrunnet oppfordring fra selger om å undersøke noe bestemt, kan ikke forsikringen klandre deg for å ha «undersøkt for lite». Les sakshistorien om dommen.
Slik vurderer vi om avslaget kan angripes
Når vi får et avslagsbrev, ser vi særlig på tre spørsmål.
- Var det en konkret, begrunnet oppfordring til ekstra sjekk? «Det kan lønne seg å undersøke eiendommen» er for generelt.
- Hva sto tydelig i tilstandsrapport og salgsdokumenter? Du regnes å kjenne til det som går klart frem. Vi går gjennom tilstandsrapport, egenerklæring og salgsoppgave for å se om informasjonen var klar eller vag.
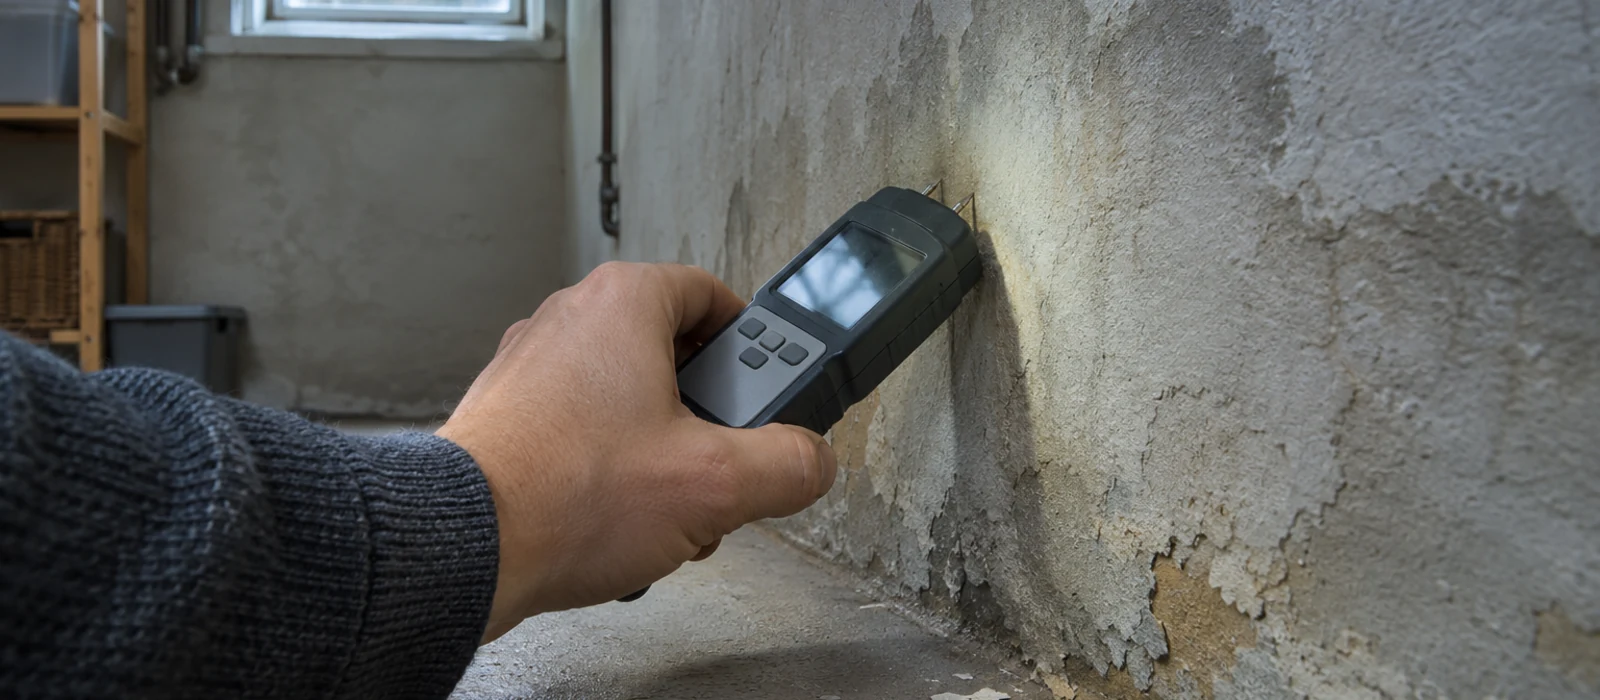
- Var mangelen skjult, slik at det trengtes sakkyndig for å avdekke den? Museskader i konstruksjoner, feil ved kledning og lufting, manglende membran og fukt bak vegger er typisk forhold du ikke «burde sett på visning».
Vi har flere ganger sett boligkjøpere gå fra null til prisavslag på alt fra 50 000 til to millioner kroner etter at avslaget ble utfordret.
Klage på avslaget
Blir dere ikke enige, har du flere muligheter.
- Klage til Finansklagenemnda dersom boligen er kjøpt brukt. Nemnda behandler tvister mot boligselgerforsikringene, og flere av sakshistoriene våre kommer derfra.
- Boligtvistnemnda dersom det gjelder en ny bolig.
- Søksmål for domstolene. Mange boligsaker ender i retten, og i en del saker må det tas ut stevning før selskapet er villig til å diskutere et riktig oppgjør. Ofte løses saken likevel ved forhandlinger underveis.
Uansett spor, Ikke start utbedring før manglene er dokumentert og reklamasjon er sendt. Få en reklamasjonsrapport fra takstmann, ta bilder, og snakk gjerne med naboer som kan vite noe om boligens historikk.
Hva koster det å ta kampen?
Det mange ikke vet, er at advokatbistand i boligtvister dekkes av rettshjelpsdekningen i hus- eller innboforsikringen din. Fra kravet er avvist, er det en tvist, og forsikringen dekker normalt 80 prosent av utgiftene til advokat og sakkyndig etter en egenandel på 3 000–4 000 kroner, inntil 100 000 kroner. Du trenger ikke legge ut; vi ordner søknaden med forsikringsselskapet ditt. Står du med en regning på flere hundre tusen, er egenandelen risikoen verdt.
Har du tegnet boligkjøperforsikring, velger du advokat selv. Du er ikke bundet til forsikringens egne advokater, og du kan bytte til ekstern advokat dersom du ønsker tettere oppfølging. Vår erfaring er at saker hos boligkjøperforsikringene kan bli liggende for lenge, og at viktige frister da kan gå tapt. Les mer under rettshjelp.
Dette sender du oss
Send oss avslagsbrevet, salgsoppgaven, egenerklæringen, tilstandsrapporten, reklamasjonen din og bilder av feilen. Så får du en rask, gratis og konkret vurdering av om avslaget kan angripes, før det påløper utgifter. Mener vi at saken ikke kan føre frem, sier vi det også. Kontakt oss her.
Ofte stilte spørsmål
Er avslaget endelig?
Nei. Et avslag fra boligselgerforsikringen er selskapets syn, ikke en avgjørelse. Du kan klage til Finansklagenemnda eller ta saken til retten, og mange avslag blir omgjort.
Forsikringen sier mangelen var opplyst i tilstandsrapporten. Hva da?
Da kommer det an på hvor tydelig det var beskrevet. En generell risikoopplysning eller en tilstandsgrad fritar ikke selger når forholdet er mer alvorlig enn du hadde grunn til å tro.
Selskapet har tilbudt et lite beløp. Bør jeg ta det?
Ikke uten vurdering. Inngår du først en avtale, er du bundet. Vi ser ofte forlikstilbud som ligger langt under det kjøper har krav på.
Må jeg bruke advokat fra nærområdet?
Nei. Det viktigste er at advokaten kan boligtvister og er vant til å håndtere forsikringsselskapenes advokater. Vi bistår i hele landet.